在全球 AI 算力竞赛因地缘政治而分裂的背景下,高通(Qualcomm) 决定走一条不同于英伟达的路。
高通 CEO Cristiano Amon 近日确认,公司将把其完整的 Dragonfly(蜻蜓) 数据中心产品线引入中国,包括专为符合美国出口管制阈值而定制的 AI 加速器。
这是一次大胆的赌博:在华为和寒武纪日益主导的中国市场,高通试图复制其在智能手机领域的成功,将客户关系延伸至数据中心。
核心产品:Dragonfly 系列与 AI250
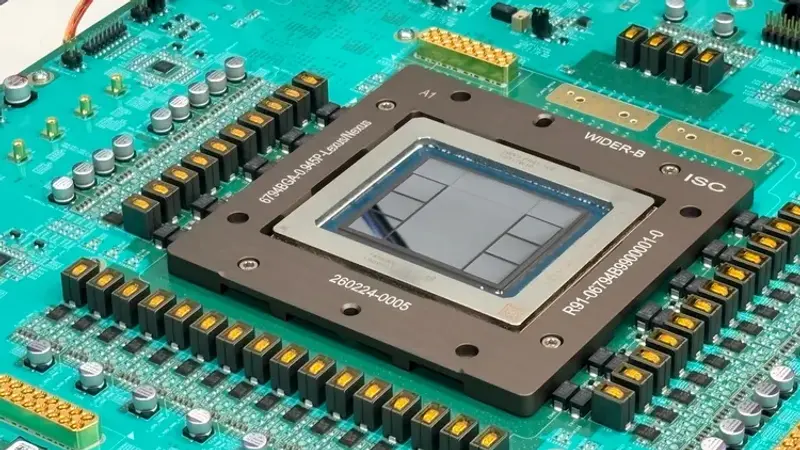
高通的 Dragonfly 系列涵盖四大板块:AI 加速器、数据中心 CPU、定制芯片和连接芯片。针对中国市场,所有产品线都将提供“合规版本”。
- 首款旗舰:AI250
- 发布时间:预计明年(2027年)推出。
- 技术亮点:采用高通独有的 HBC(High Bandwidth Cache,高带宽缓存) 近内存设计,而非英伟达和 AMD 依赖的 HBM(高带宽内存) 堆栈。
- 战略意义:在 HBM 产能持续紧张的未来几年,HBC 方案可能成为高通的差异化优势,降低对稀缺内存资源的依赖。
市场背景:46% 收入的诱惑与风险
- 收入依赖:2025年,中国市场贡献了高通 46% 的收入,但几乎全部来自智能手机芯片。数据中心业务被视为新的增长引擎。
- 宏伟目标:高通预计其数据中心部门收入将从本财年的 3亿美元 飙升至2027财年的 50亿美元,并最终指向2029年超过 1万亿美元 的总潜在市场。
严峻挑战:英伟达的“前车之鉴”与本土崛起
高通的入华之路并非坦途,它面临着比英伟达更复杂的局面:
- 英伟达 H20 的困境:
- 英伟达专为中国打造的合规芯片 H20,截至去年底仅产生约 5000万美元 收入。
- CEO 黄仁勋承认,英伟达在中国 AI 加速器市场的份额已近乎 “为零”。
- 原因:性能受限导致性价比低,且客户担心未来进一步制裁。
- 政策引导与本土替代:
- 中国监管机构正引导阿里、字节、腾讯等巨头将至少 50% 的芯片采购转向本土供应商。
- 华为 Ascend 和 寒武纪 正在快速扩产,预计到2027年高通芯片交付时,本土竞品将更具规模和生态优势。
- 反垄断调查:中国市场监管机构已对高通收购 Autotalks 展开调查,显示出监管层面的压力。
- 时间窗口错位:
- 高通的数据中心硬件最早需等到 2027财年 才能大规模交付。
- 届时,中国本土 AI 芯片生态可能已经成熟,客户迁移成本极高。
全球布局:不止于中国
尽管中国市场竞争激烈,高通在全球其他地区已取得进展:
- 沙特阿拉伯:Humain 公司已接收 AI100 系统,并承诺部署 200MW 的高通算力机架。
- 多元化策略:高通正试图通过非中国市场的增长来平衡对华依赖的风险。
© 版权声明
文章版权归作者所有,未经允许请勿转载。