CUA-Lite
加州大学伯克利分校研究团队推出 CUA‑Lite,面向计算机使用代理(CUA)的开源研究平台。项目跳出 “以模型为中心” 的思路,聚焦基础设施层面的痛点:训练、评测计算机使用代理,需要代理、运行环境、交互轨迹、训练评估框架四大组件,但现有资源分散在互不兼容的独立仓库。CUA‑Lite 将它们整合,提供统一操作空间、统一数据格式与统一调用接口,覆盖桌面、浏览器、移动端三大场景。
 QuantDinger
 是一个本地优先、隐私优先、完全自托管的量化交易平台。它运行在你的个人电脑或服务器上,所有策略代码、交易日志、API 密钥和分析数据均保留在本地,不上传、不共享、不依赖云端服务。
没有订阅费,没有供应商锁定,没有数据泄露风险——这是 QuantDinger 的基本原则。
当前许多量化平台采用 SaaS 模式,将用户的数据和策略“锁”在云端。这带来三大隐患:
QuantDinger 反其道而行之:你拥有全部控制权。代码开源(Apache 2.0),数据落盘本地,API 密钥由你保管。
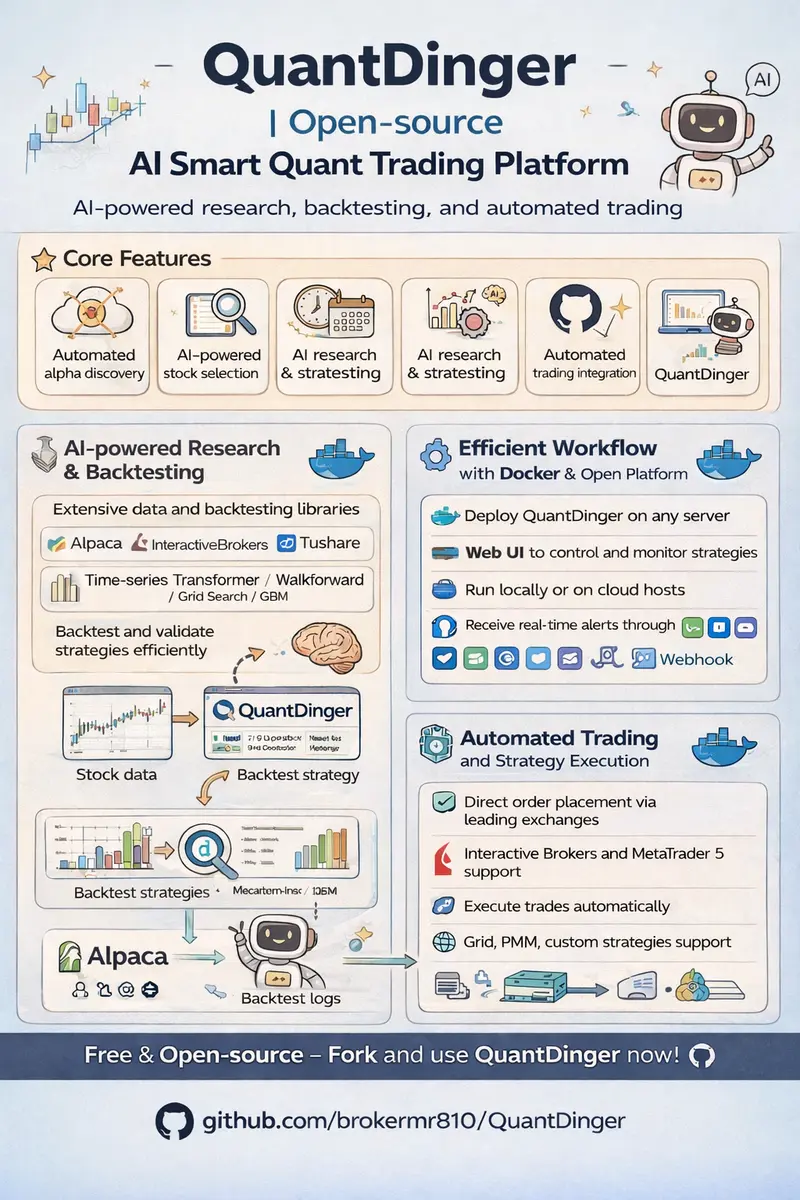
目标:让策略开发像写 Jupyter Notebook 一样自由,同时拥有 TradingView 的可视化体验。
从研究到实盘,全流程覆盖:
| 阶段 | 功能 |
|---|---|
| 指标定义 | 编写入场/出场条件 |
| 策略配置 | 设置仓位、止损、止盈规则 |
| 回测 | 运行历史测试,生成夏普比率、最大回撤等指标 |
| AI 优化 | 自动建议参数改进(如“将 MACD 快线周期从 12 改为 10”) |
| 执行 | 实盘或信号通知 |
实盘支持:
信号通知(适用于 A股/期货等不支持直连的市场):
Telegram、Discord、Email、SMS 或 Webhook 推送买卖信号。
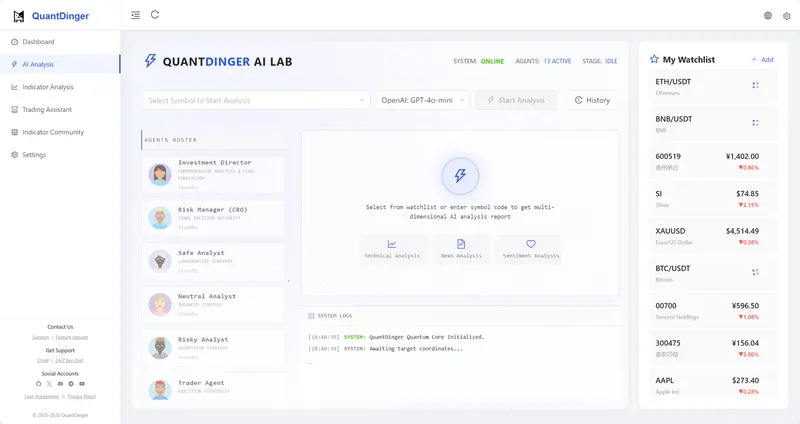
QuantDinger 内置一个多智能体团队,作为策略的“第二层过滤器”:
例如:“若 AI 风险分析师标记‘宏观风险极高’,则暂停所有多头策略”
该系统与主策略解耦,可灵活启用/禁用,避免过度依赖 AI。
统一接口接入全球市场数据:
多智能体并非“每次从零开始”。系统内置本地记忆库,实现:
backend_api_python/data/memory/ 下的 SQLite 数据库本质是 RAG(检索增强生成)的本地实现,但不依赖模型微调或外部 API。