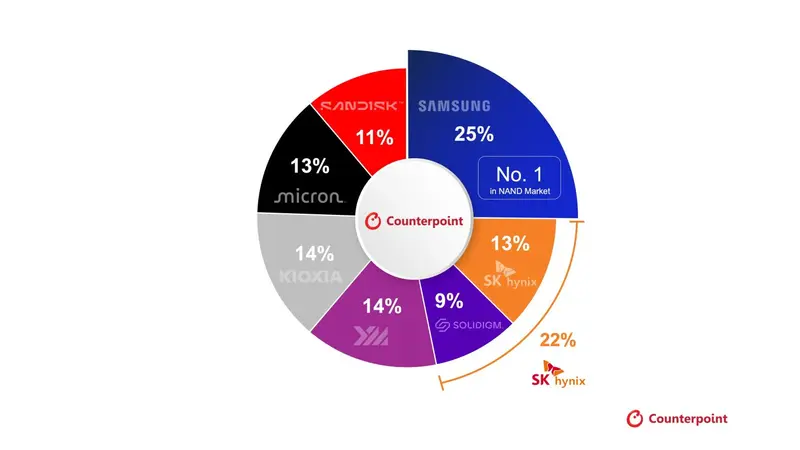
全球科技行业正面临一场严峻的内存供应危机。据 Jefferies 股票研究最新报告预测,由于持续的短缺和强劲的 AI 需求,DRAM 和 NAND 闪存价格在 2026 年下半年将出现剧烈上涨,且这种高成本环境预计将一直持续到 2028 年才会出现实质性缓解。
价格预测:陡峭的上涨曲线
Jefferies 分析师指出,内存价格的上涨幅度远超此前预期,主要受全球供应短缺和制程节点迁移的双重驱动:
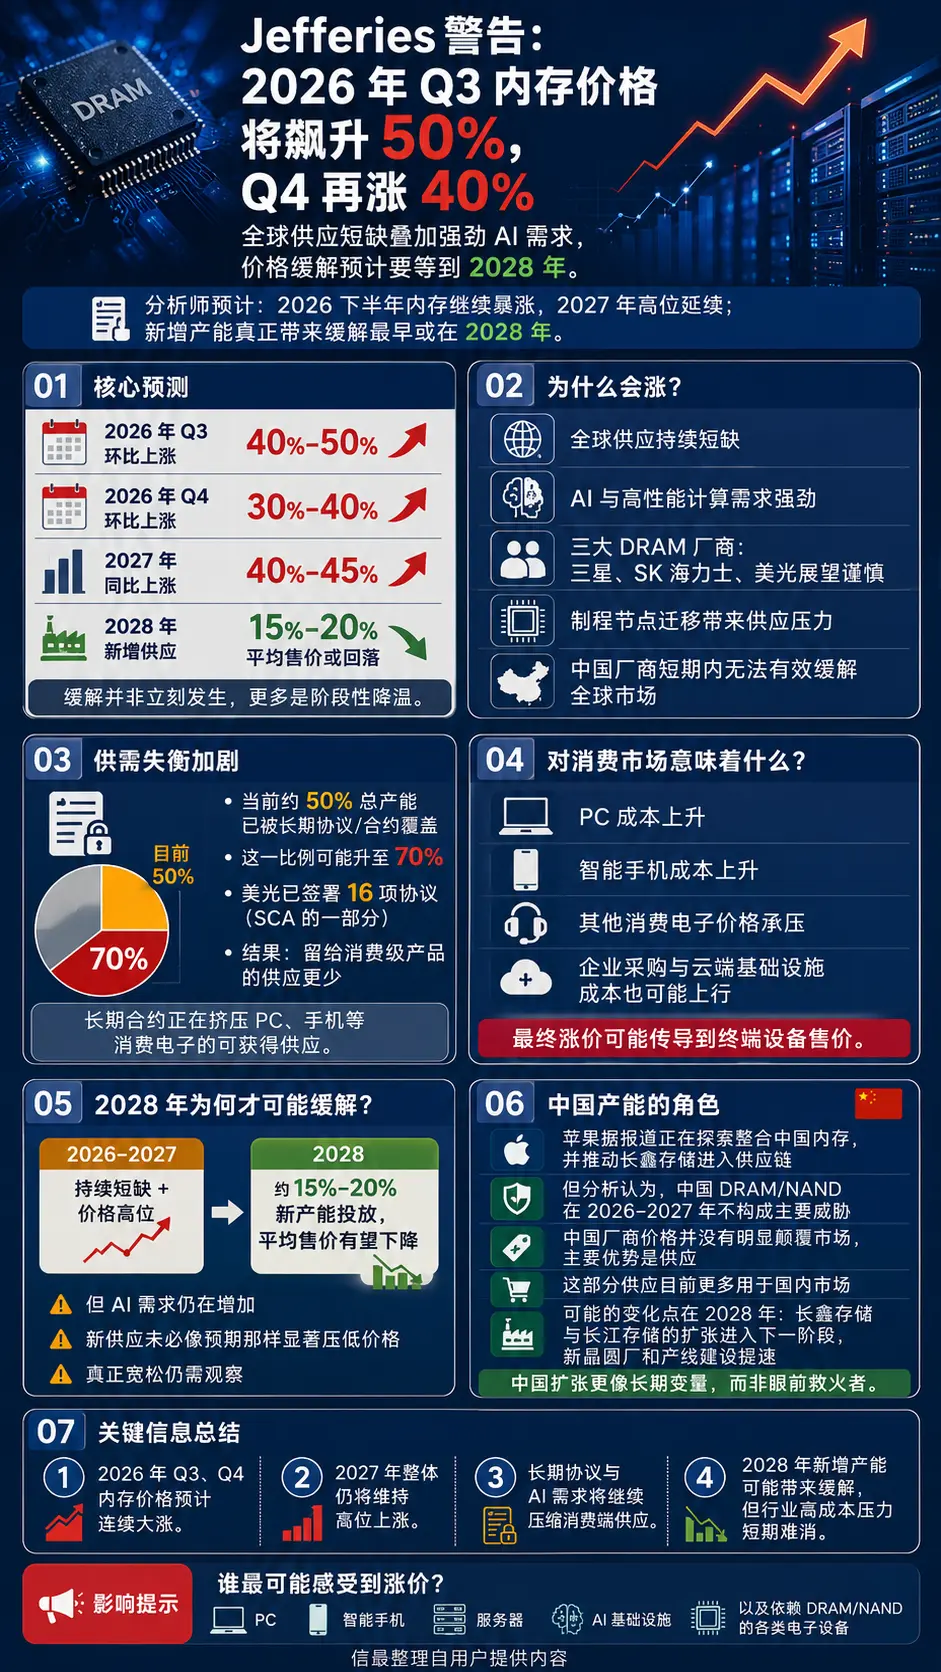
- 2026 年 Q3:环比当前季度上涨 40% – 50%。
- 2026 年 Q4:在 Q3 基础上再涨 30% – 40%。
- 2027 年全年:同比上涨 40% – 45%。
- 2028 年:随着约 15%-20% 的新产能投入使用,平均售价(ASP)预计才开始下降,但鉴于 AI 需求的持续爆发,供应量可能仍无法完全满足市场需求。
核心驱动因素:LTA 垄断与 AI 饥渴
- 长期协议(LTA)挤压现货市场:
目前,全球内存总产能的 50% 已被长期协议覆盖,这一比例未来甚至可能升至 70%。三星、SK 海力士和美光等巨头正优先满足微软、亚马逊、谷歌等超大规模云服务提供商(CSP)的需求。这意味着流向消费电子市场(PC、智能手机)的现货供应将大幅减少,导致终端产品价格全面上涨。 - AI 算力需求的无底洞:
AI 训练和推理对高带宽内存(HBM)和高容量 DRAM 的需求呈指数级增长,而主要制造商的产能扩张速度远远落后于需求增速。 - 中国厂商并非“即时救星”:
尽管长鑫存储(CXMT)和长江存储(YMTC)正在积极扩产,但报告认为它们在 2026-2027 年间不足以颠覆全球市场格局。中国厂商的产品定价与其他巨头相似,且其新增产能主要优先满足国内巨大的内需市场。直到 2028 年进入“史诗级扩张”的下一阶段,中国厂商才可能拥有足够的库存来显著影响离岸市场价格。
苹果的困境与尝试
面对内存成本的飙升,苹果已采取行动试图破局。据报道,苹果正在游说特朗普政府,希望获准从被列入黑名单的中国长鑫存储采购 DRAM 芯片。若成功,这不仅能为苹果提供议价筹码以对抗“三巨头”,也可能标志着中国存储芯片重新进入全球顶级供应链。然而,即便有此尝试,短期内全球内存供应紧张的格局难以根本改变。
对消费者与企业的影响
- 电子产品涨价:iPhone、MacBook、Android 手机及 Windows PC 的硬件成本将显著增加,最终转嫁给消费者。
- 企业 IT 预算压力:数据中心和企业级服务器的内存采购成本将大幅上升,迫使企业重新评估 AI 基础设施的投资回报。
- 存储升级需谨慎:对于计划升级电脑内存或购买大容量 SSD 的用户,建议尽早行动,因为未来的价格只会更高。
© 版权声明
文章版权归作者所有,未经允许请勿转载。