在发布三年半后,ChatGPT 依然稳坐全球最受欢迎 AI 助手的宝座,但其绝对统治力正在松动。
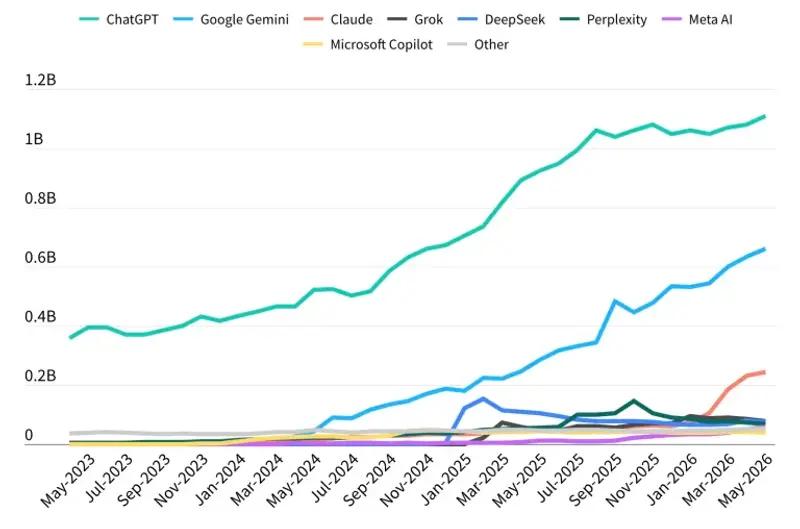
根据分析公司 Sensor Tower 发布的《2026 年 AI 状况报告》,ChatGPT 的市场份额在 2026 年 5 月底首次跌破 50%,降至 46.4%。
这意味着,AI 助手市场正式从“一家独大”迈入“多强并存”的新阶段。
市场格局:三足鼎立初现
尽管份额下滑,ChatGPT 的用户基数依然庞大:
- ChatGPT:月活用户超 11 亿,稳居第一。
- Google Gemini:月活用户达 6.62 亿,凭借安卓生态和搜索集成迅速追赶。
- Anthropic Claude:月活用户达 2.45 亿,以高质量输出和专业用户口碑著称。
其他选手如 xAI 的 Grok、Perplexity、DeepSeek 和 Meta AI,市场份额均低于 5%,但在特定领域(如实时信息、代码辅助)仍拥有一席之地。
用户行为:不再忠诚,愿意切换
报告显示,用户越来越倾向于在不同助手之间切换,而非锁定单一平台。特定事件(如模型更新、功能发布)会加速这种迁移。
- 下载量激增:2026 年上半年,全球 AI 应用下载量近 23 亿次。
- 支出翻倍:用户在 AI 应用上的花费超过 42 亿美元,相比 2025 年上半年的 18.3 亿美元,增长了 129%。
这表明,行业重心已从纯粹的用户增长转向商业化变现。
地域差异:亚洲下载降温,欧美付费强劲
- 亚洲:2026 年第一季度下载量首次下降 3.3%,主要受中国和印度市场饱和或监管影响。虽然下载量大,但应用内支出落后于北美和欧洲。
- 北美/欧洲:用户更倾向于将 AI 用于生产力任务,并愿意为高级功能付费。
Claude 的亮点:高付费转化率
在所有助手中,Claude 的变现能力尤为突出:
- 13% 的 Anthropic 用户正在支付订阅费用。
- 这一转化率远高于行业平均水平,表明 Claude 成功建立了高粘性的专业用户群体,是投资者评估 AI 业务可持续性的重要指标。
ChatGPT 的商业化尝试:广告与购物
面对增长放缓,OpenAI 开始加速变现探索:
- 广告植入:
- 自 2 月起,ChatGPT 开始试验广告。
- 到 5 月,平均 17% 的日活用户会被展示广告。
- 主要类别:软件、购物、媒体娱乐、餐饮。
- 购物集成:
- ChatGPT 逐渐深化与零售商(如 Target、沃尔玛、好市多)的合作,通过推荐流量获取佣金。
- 亚马逊的反击:亚马逊阻止了 ChatGPT 的网络爬虫,并大力推广自家 AI 助手 Rufus。数据显示,使用 Rufus 的用户在亚马逊 App 内停留时间更长,转化率更高。
© 版权声明
文章版权归作者所有,未经允许请勿转载。