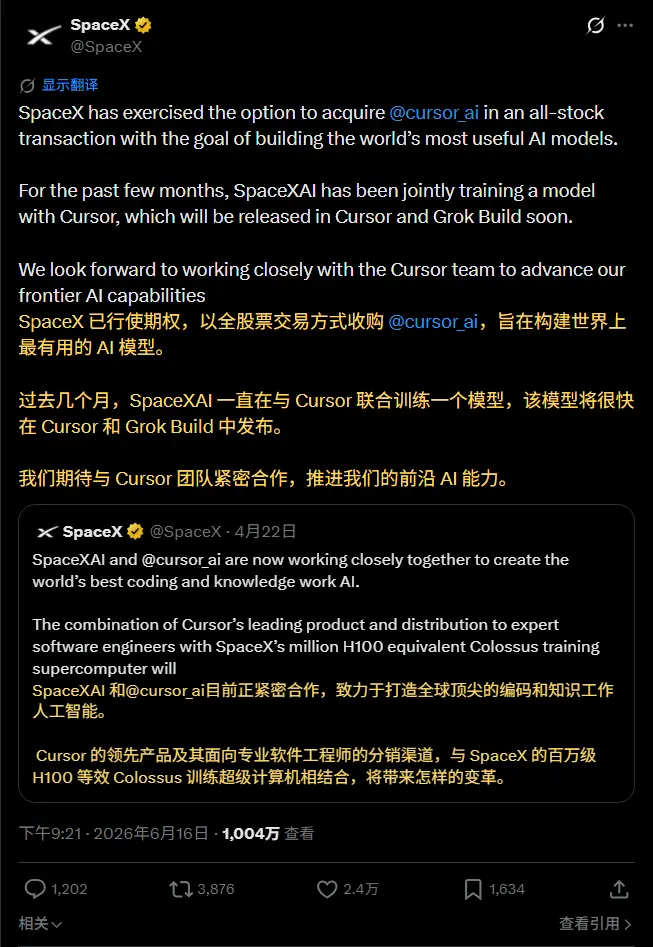
在创下历史最大规模 IPO 纪录仅数日后,SpaceX 宣布以 600 亿美元的全股票交易收购 AI 编程初创公司 Anysphere(旗下产品为 Cursor)。这是有记录以来规模最大的风险投资支持初创公司收购案。此举不仅标志着 SpaceX 正式进军企业级 AI 应用市场,更直接回应了其内部 AI 部门(原 xAI)在构建竞争性编程产品上的乏力。
交易核心:资本杠杆与战略补位
1. 创纪录的资本运作
- 全股票交易:SpaceX 利用 IPO 后股价大涨 56%(市值超 2 万亿美元)的优势,通过发行新股而非现金完成支付,极大降低了稀释效应。
- 高额终止费:若交易失败,SpaceX 需支付 100 亿美元(反垄断原因则为 40 亿美元),显示其达成交易的坚定决心。早在 4 月双方已签署意向书,特意推迟至 IPO 完成后执行。
2. 弥补 xAI 的产品短板
- xAI 的困境:尽管 SpaceX 在 IPO 推介中强调 AI 市场潜力(总规模 26 万亿美元,企业应用 22.7 万亿美元),但其内部的 xAI 部门未能打造出被开发者广泛接受的编程工具。
- Cursor 的价值:作为目前专业工程师中使用最广泛的 AI 编程助手,Cursor 拥有 Stripe、Adobe、英伟达等顶级客户,年化 B2B 收入约 26 亿美元。英伟达 CEO 黄仁勋更称其为“最喜欢的企业 AI 服务”。
关键悬念:模型后端与生态整合
对于每天依赖 Cursor 的开发者而言,最核心的关注点在于其**“模型无关”**的设计哲学是否会改变。
- 当前架构:Cursor 允许用户自由选择 Anthropic Claude、OpenAI GPT 或自研 Composer 模型,这种灵活性是其核心吸引力。
- 未来走向:
- 联合训练:SpaceX 透露已与 Anysphere 联合训练数月,计划在 Cursor 上发布专属 AI 模型。
- Grok 的角色:SpaceX 最终是将 Grok 强制作为主要后端,还是保留多模型选择以维护 Cursor 的市场地位,将是检验此次整合成功与否的关键信号。若强行绑定单一模型,可能会削弱 Cursor 对中立性要求高的企业客户的吸引力。
战略意义
| 维度 | SpaceX / xAI | Cursor (Anysphere) |
|---|---|---|
| 优势 | 庞大资本、算力基础设施、Grok 模型 | 顶尖开发者口碑、成熟工作流、高粘性 B2B 收入 |
| 劣势 | 缺乏面向开发者的落地应用产品 | 依赖第三方模型 API,算力成本高昂 |
| 协同效应 | 获得现成的杀手级应用与开发者入口 | 获得稳定的算力支持与潜在的模型优化 |
SpaceX 收购 Cursor 是一笔典型的“互补型”巨额交易。它让 SpaceX 瞬间拥有了企业 AI 赛道中最具竞争力的抓手,同时也为 Cursor 提供了对抗 OpenAI 和 Anthropic 自有编码工具的深厚底气。
© 版权声明
文章版权归作者所有,未经允许请勿转载。