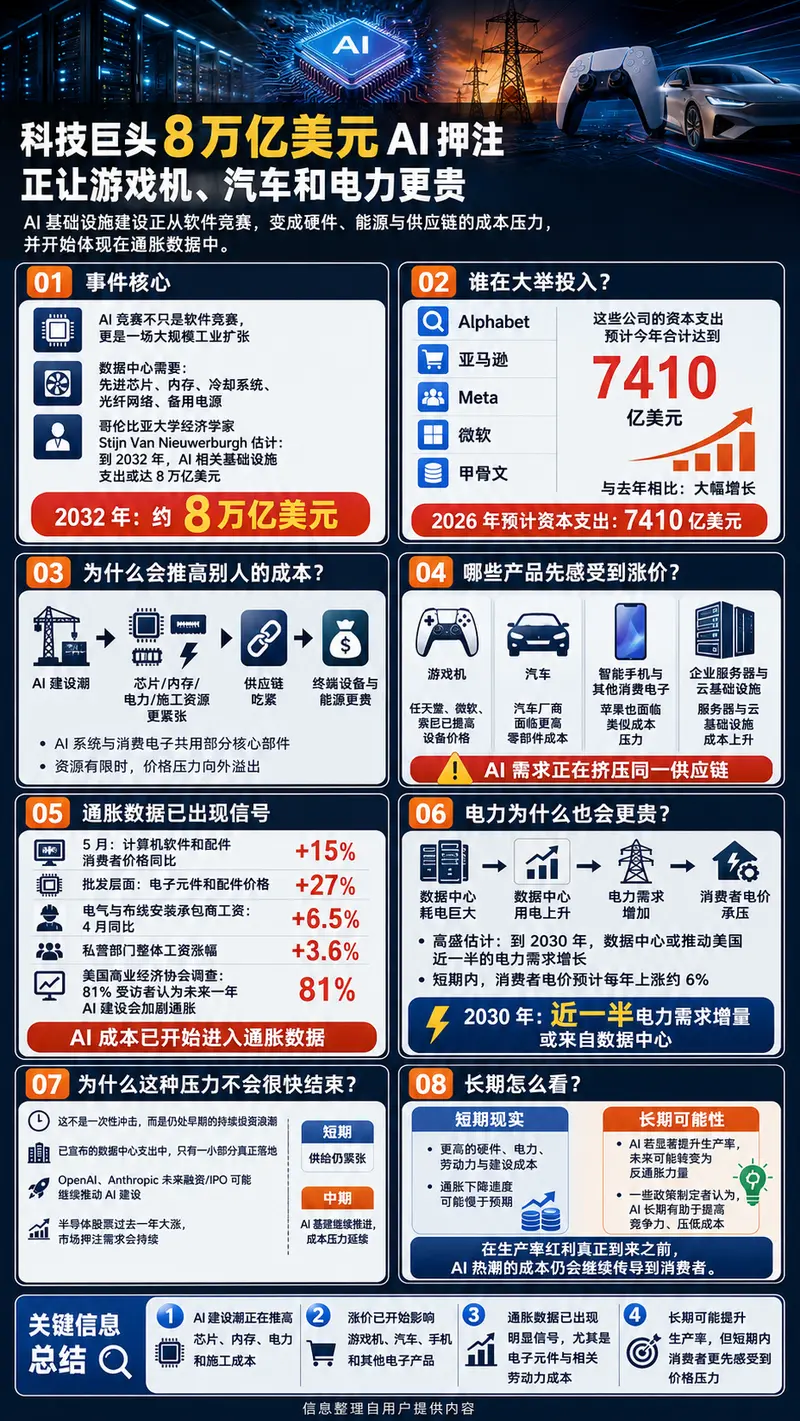
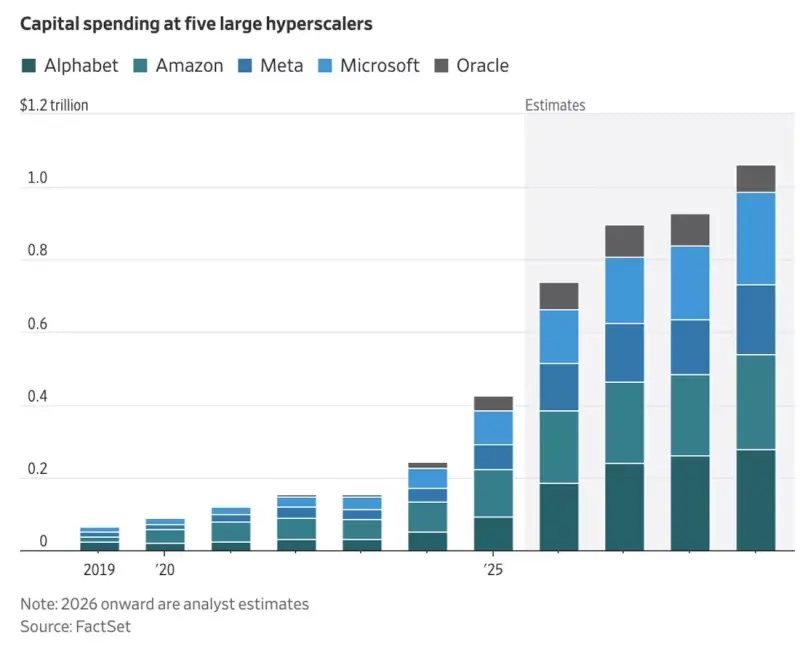
人工智能的竞赛已不再仅仅是代码与算法的博弈,而是一场规模空前的工业扩张。随着 Alphabet、亚马逊、Meta、微软和甲骨文等科技巨头今年预计投入 7410 亿美元用于资本支出,AI 基础设施的建设正通过供应链传导,悄然推高游戏机、汽车、电力乃至日常电子产品的价格。哥伦比亚大学经济学家 Stijn Van Nieuwerburgh 指出,到 2032 年,AI 相关基础设施总支出可能高达 8 万亿美元,这是一场极度依赖物理设施的资源争夺战。
核心驱动力:从软件故事到供应链瓶颈
AI 模型的训练与推理需要密集的先进芯片集群、庞大的冷却系统、光纤网络以及稳定的备用电源。这种对物理资源的巨大需求正在挤压其他行业的生存空间:
- 半导体与内存短缺:
- AI 服务器所需的 GPU 和高带宽内存(HBM)与消费电子共享同一供应链。
- 任天堂、微软、索尼已提高游戏主机价格;苹果CEO 蒂姆·库克称当前的成本跳跃是他“40 多年来未见”的。
- 政府数据显示,5 月份计算机软件和配件消费者价格同比上涨 15%,电子元件批发价格更是飙升 27%。
- 劳动力成本上升:
- 数据中心建设带动了对电气和布线安装承包商的迫切需求。
- 4 月份,该领域工人工资同比上涨 6.5%,远高于私营部门整体 3.6% 的涨幅。
- 能源危机隐现:
- 高盛估计,到 2030 年,数据中心将驱动美国近一半的电力需求增长。
- 短期内,消费者电价预计每年上涨约 6%,进一步加剧生活成本压力。
通胀新特征:持久性与渐进性
与疫情后短暂的供应链冲击不同,AI 引发的通胀具有更强的持久性:
- 投资浪潮仍在早期:美联储理事 Lisa Cook 指出,已宣布的数据中心支出中仅有小部分落地,未来压力将持续释放。
- IPO 助力加速:OpenAI 和 Anthropic 即将进行的 IPO 将为这场基建竞赛注入更多资金,进一步推高半导体股票和相关资源价格。
- 层层叠加效应:虽然受影响类别在家庭支出中占比尚小,但成本增加正在经济多个环节叠加,阻碍通胀率如预期般快速回落。在美国商业经济协会的调查中,81% 的受访者认为 AI 建设将在未来一年加剧通胀。
短期阵痛 vs 长期红利
尽管短期内成本压力显著,但长期视角仍存在分歧:
- 悲观派:认为资源紧张将持续推高价格,使通胀陷入粘性高位。安永-博智隆首席经济学家 Gregory Daco 指出,这是技术革命第一阶段的典型特征——有限资源的紧张必然导致价格上涨。
- 乐观派:美联储主席 Kevin Warsh 等人认为,AI 最终将通过大幅提高生产率和改善竞争力,成为一股强大的反通胀力量。过去的技术进步(如互联网、自动化)最终都降低了单位成本。
© 版权声明
文章版权归作者所有,未经允许请勿转载。