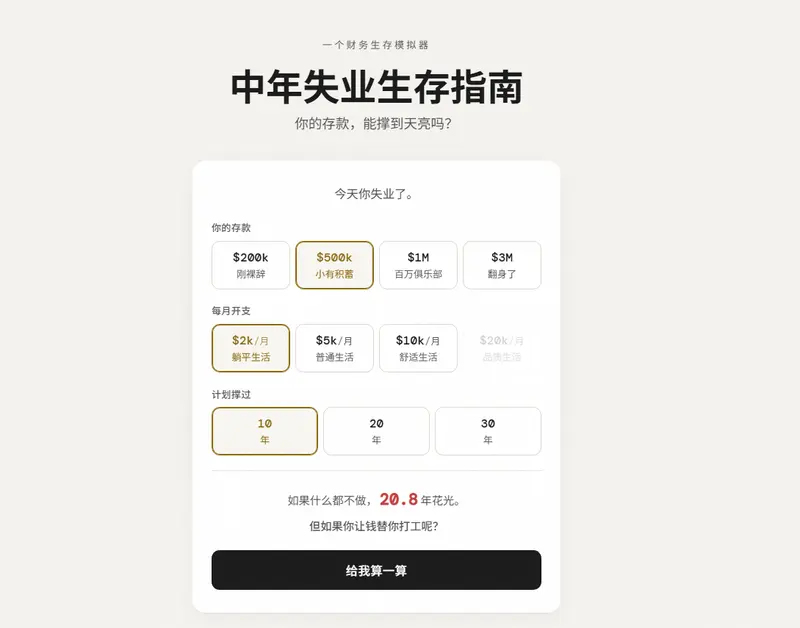
中年失业,手握 50 万存款,每月刚性支出 2000 元。是保守理财求稳,还是 All-in 比特币搏一把?
最近,Sepp (2026) 发表了一篇关于“有限资源下的动态消耗与投资策略”的论文,提出了一套精确计算破产概率(Probability of Ruin)、兜底金额及动态调仓路径的数学框架。开发者 @leifuchen 基于此框架构建了一个可视化看板,让我们能直观看到不同资产配置在十年长周期下的命运分布。

核心数据对比:保守 vs. 信仰
基于 50 万本金、月花 2000 元、10 年周期 的模拟结果如下:
方案 A:防守型配置(美股 + 黄金 + 国债)
- 策略:放弃高波动加密资产,构建经典的多资产组合。
- 十年后破产概率:8%
- 特点:极高的生存率,资产曲线平滑,焦虑感低。即使遭遇极端市场,剩余残值也相对可控。
- 适用人群:风险厌恶者、有家庭负担、追求心理安宁的中年人。
方案 B:信仰型配置(100% BTC)
- 策略:全部买入比特币,相信数字黄金的长期通缩叙事。
- 十年后破产概率:60%
- 潜在上限:有 5% 的概率资产涨至 170 万。
- 特点:极高的波动性。要么实现财务自由跃迁,要么在半途因大幅回撤叠加每月提款而彻底“爆仓”。
- 适用人群:无后顾之忧、坚信 crypto 未来、能忍受资产腰斩再腰斩的激进派。
Sepp (2026) 框架的核心洞察
Sepp 的模型不仅仅是一个蒙特卡洛模拟器,它引入了“动态消耗率”和“路径依赖”的概念:
- 序列收益风险(Sequence of Returns Risk):
- 对于提取现金流的投资者来说,早期市场的表现至关重要。如果前三年遭遇熊市,即使后期市场反弹,本金也可能早已耗尽。Sepp 框架能量化这种“死在黎明前”的概率。
- 动态调仓路径:
- 模型建议并非“买入并持有”,而是根据剩余寿命预期和市场估值动态调整股债/crypto 比例。例如,当资产跌破某一阈值时,自动降低风险敞口以延长“存活时间”。
- 兜底金额(Floor Value):
- 计算在特定置信区间下(如 95%),十年后你最少还能剩下多少钱。这对于规划“最后防线”(如回国养老、最低生活保障)至关重要。
给中年失业者的科学建议
1. 拒绝二元对立,采用“杠铃策略”
不要在全盘保守和全盘激进中二选一。塔勒布的杠铃策略可能更适合:
- 80-90% 资金:放入“防守型配置”(国债+高分红股票+黄金),确保 8% 的低破产率,覆盖基本生活。
- 10-20% 资金:放入“高凸性资产”(如 BTC、期权等),博取那 5% 的 170 万可能性。
- 结果:即使高风险部分归零,你依然能靠保守部分体面生活;如果爆发,则实现阶层跃迁。
2. 动态调整“燃烧率”(Burn Rate)
月花 2000 元是刚性约束吗?
- Sepp 框架显示,如果能将月支出灵活调整为 1500-2500 元(丰年多用,荒年少用),破产概率可进一步降低 3-5 个百分点。
- 建立“应急现金池”(6-12 个月生活费),避免在市场低谷期被迫卖出资产。
3. 关注“健康资本”而非仅“金融资本”
中年失业最大的风险不是钱花完,而是健康崩溃导致的大额医疗支出。
- 在资产配置中,务必预留商业医疗保险或重疾保障。
- 将部分预算投入健身和心理建设,延长“健康寿命”,间接降低长期护理成本。
4. 利用看板工具进行压力测试
访问 @leifuchen 开发的看板,输入你的具体参数:
- 当前年龄与预期寿命
- 每月刚性/弹性支出
- 风险偏好(最大可接受回撤)
- 查看不同配置下的“生存热力图”,找到让你晚上睡得着觉的那个平衡点。
 中年失业生存指南